


Nuevo Informe Institucional
Acceda a nuestro informe estratégico sobre activos comerciales esenciales y crédito privado en EE.UU.
Leer Informe
El retail de necesidad se sitúa en la cima de la curva de rendimiento inmobiliario comercial y tiene el menor riesgo de impago del sector. Esa contradicción ha persistido por años. Representa el 70% de nuestro portafolio porque no esperamos que el mercado la resuelva a su favor.
Nadie pide a domicilio el retiro de una receta médica, un corte de cabello, una limpieza dental, una compra de supermercado de $1 o una consulta en atención de urgencias.
Lo que permanece en pie es el retail que la gente utiliza en su rutina semanal, en una ubicación a la que puede llegar en menos de diez minutos. Esa es toda la categoría que adquirimos.
Lo que sobrevive es lo que la gente aún necesita.
Durante quince años el mercado valoró todo el retail como una clase de activo en declive. No lo es. Amazon absorbió las partes del retail que se transportan fácilmente (electrónica, ropa, libros) y dejó intactas las que no.
Retail de uso semanal
Las categorías que permanecen son las que los consumidores aún necesitan de forma local y recurrente.
Poder de fijación de precios
El retail es el único sector principal de CRE donde los alquileres efectivos superan a los solicitados.
Oferta limitada
La disponibilidad está en mínimos históricos y prácticamente no se construye nueva oferta.
Farmacias
7.74% cap rate
Tiendas de descuento
7.34% cap rate
Oficinas céntricas
Aproximadamente 4.5–5.5%
No compramos centros estabilizados, completamente alquilados y a rentas de mercado con un cap rate de mercado. Eso es un bono, y existen formas más económicas de comprar un bono. Adquirimos centros de necesidad con una brecha corregible entre lo que generan hoy y lo que deberían generar.
Las renovaciones crean una oportunidad inmediata para ajustar los ingresos al mercado.
Detalles físicos que podemos cuantificar, mejorar y transformar en un desempeño comercial superior.
Área comercial sólida y locales viables, pero con esfuerzos de comercialización deficientes.
Recuperaciones, seguros y contratos operativos que pueden optimizarse de forma activa.
Reorientar los inquilinos discrecionales hacia necesidades diarias y mejor solvencia crediticia.
Situaciones en las que la certeza en el cierre importa tanto como el precio final.
Primero el flujo de ingresos. Segundo el potencial operativo. Una razón clara para poseer el activo desde el primer día.
| CRITERIO | ENFOQUE DE OTIMA |
|---|---|
Tipo de Activo | Centros de vecindario y comunitarios anclados por supermercados y orientados a servicios; selección de inmuebles de inquilino único NNN en farmacias, tiendas de descuento y restaurantes rápidos. |
Inquilinos Ancla | Grado de inversión o con respaldo crediticio nacional siempre que sea posible. |
Estructura de Contratos | Preferencia NNN · Contratos de 5 a 15 años al ingreso · Ajustes por IPC o incrementos fijos. |
Ocupación al Ingreso | 75%+ con un plan específico y presupuestado para los espacios vacantes. |
Área de Influencia | Demanda comprobable de necesidades diarias · tendencias demográficas y de ingresos positivas · mínima oferta competidora nueva. |
Mercados | Núcleo de Texas · Corredor de crecimiento del Sun Belt con un socio local consolidado. |
Malls cerrados · centros comerciales de gran formato dependientes del gasto discrecional · franjas comerciales sin anclas ni atracción de necesidades diarias · cualquier activo cuya tesis de inversión dependa de la reurbanización en lugar del flujo de caja generado.
Dos líneas de trabajo avanzan en paralelo desde el primer día: el rent roll y el activo físico.
LÍNEA DE TRABAJO 01
Ocupar locales vacantes con una estrategia activa de comercialización
Ajustar los contratos por vencer a precios reales de mercado
Mejorar la mezcla de inquilinos hacia solvencia crediticia y necesidades diarias
Reevaluar el presupuesto operativo renglón por renglón
LÍNEA DE TRABAJO 02
Invertimos donde cada dólar retorna en renta, calidad de inquilinos o valor de salida, no en cosméticos superfluos.
Pintura exterior y renovación de fachadas
Tótems publicitarios LED y señalización monumental
Reasfaltado de estacionamientos y accesibilidad ADA
Iluminación exterior LED y marquesinas
Paisajismo, jardinería y cerramientos visuales
Mejoras en áreas comunes y adecuaciones para inquilinos
01 — RETENCIÓN TÍPICA
5–7 años
02 — INGRESOS DURANTE LA TENENCIA
Distribuciones trimestrales continuas.
03 — OPCIONES DE SALIDA
Refinanciamiento · Venta individual · Venta de portafolio · Intercambio 1031
04 — PRINCIPIO
Sin plazos impuestos. Salimos cuando el mercado lo premia.
Envíelo. Le daremos una respuesta directa y fundamentada en cuestión de días, sin silencios ni ambigüedades.
Nuestro portafolio se distribuye en 70% retail, 20% salud y 10% multifamiliar; no es una opinión teórica que defendemos en reuniones, sino el lugar exacto donde se encuentra el ingreso ajustado por riesgo en la actualidad.
En la cima de la curva de rendimiento inmobiliario y con el menor riesgo de impago. El mercado valora una farmacia como un riesgo y una torre de oficinas como un blue chip. Construimos el portafolio sobre ese desacuerdo.
La oportunidad demográfica. Demanda proyectable a una década vista, sin capacidad física en el mercado de construir suficiente oferta.
La menor posición deliberadamente. Rendimiento inicial más bajo, pero se revaloriza cada doce meses, protegiendo contra la inflación.
El sector inmobiliario comercial de EE.UU. experimentó una corrección de más del 15% desde su pico de 2023 y acumula ya cuatro trimestres consecutivos de retornos totales positivos.
Un cap rate del 5% en 2022 se transacciona hoy al 7%: mismo inquilino, misma renta, sustancialmente menos capital.
$1T+
Vencimiento de deuda CRE en EE.UU. en 2026-27
La mayor parte de esa deuda se prorrogará, pero un volumen suficiente llegará al mercado para generar negociaciones con vendedores que valoran la certeza sobre el último dólar.
Se Detuvo la Nueva Oferta
El inicio de nuevas construcciones en Retail, Salud y Multifamiliar ha caído drásticamente.
Toda nueva demanda absorbe un inventario existente prácticamente inmutable.
Eso es lo que protege los alquileres.
La mayor parte de lo que determina el retorno inmobiliario sucede después de la mesa de cierre. Contamos con equipo dedicado para ello.
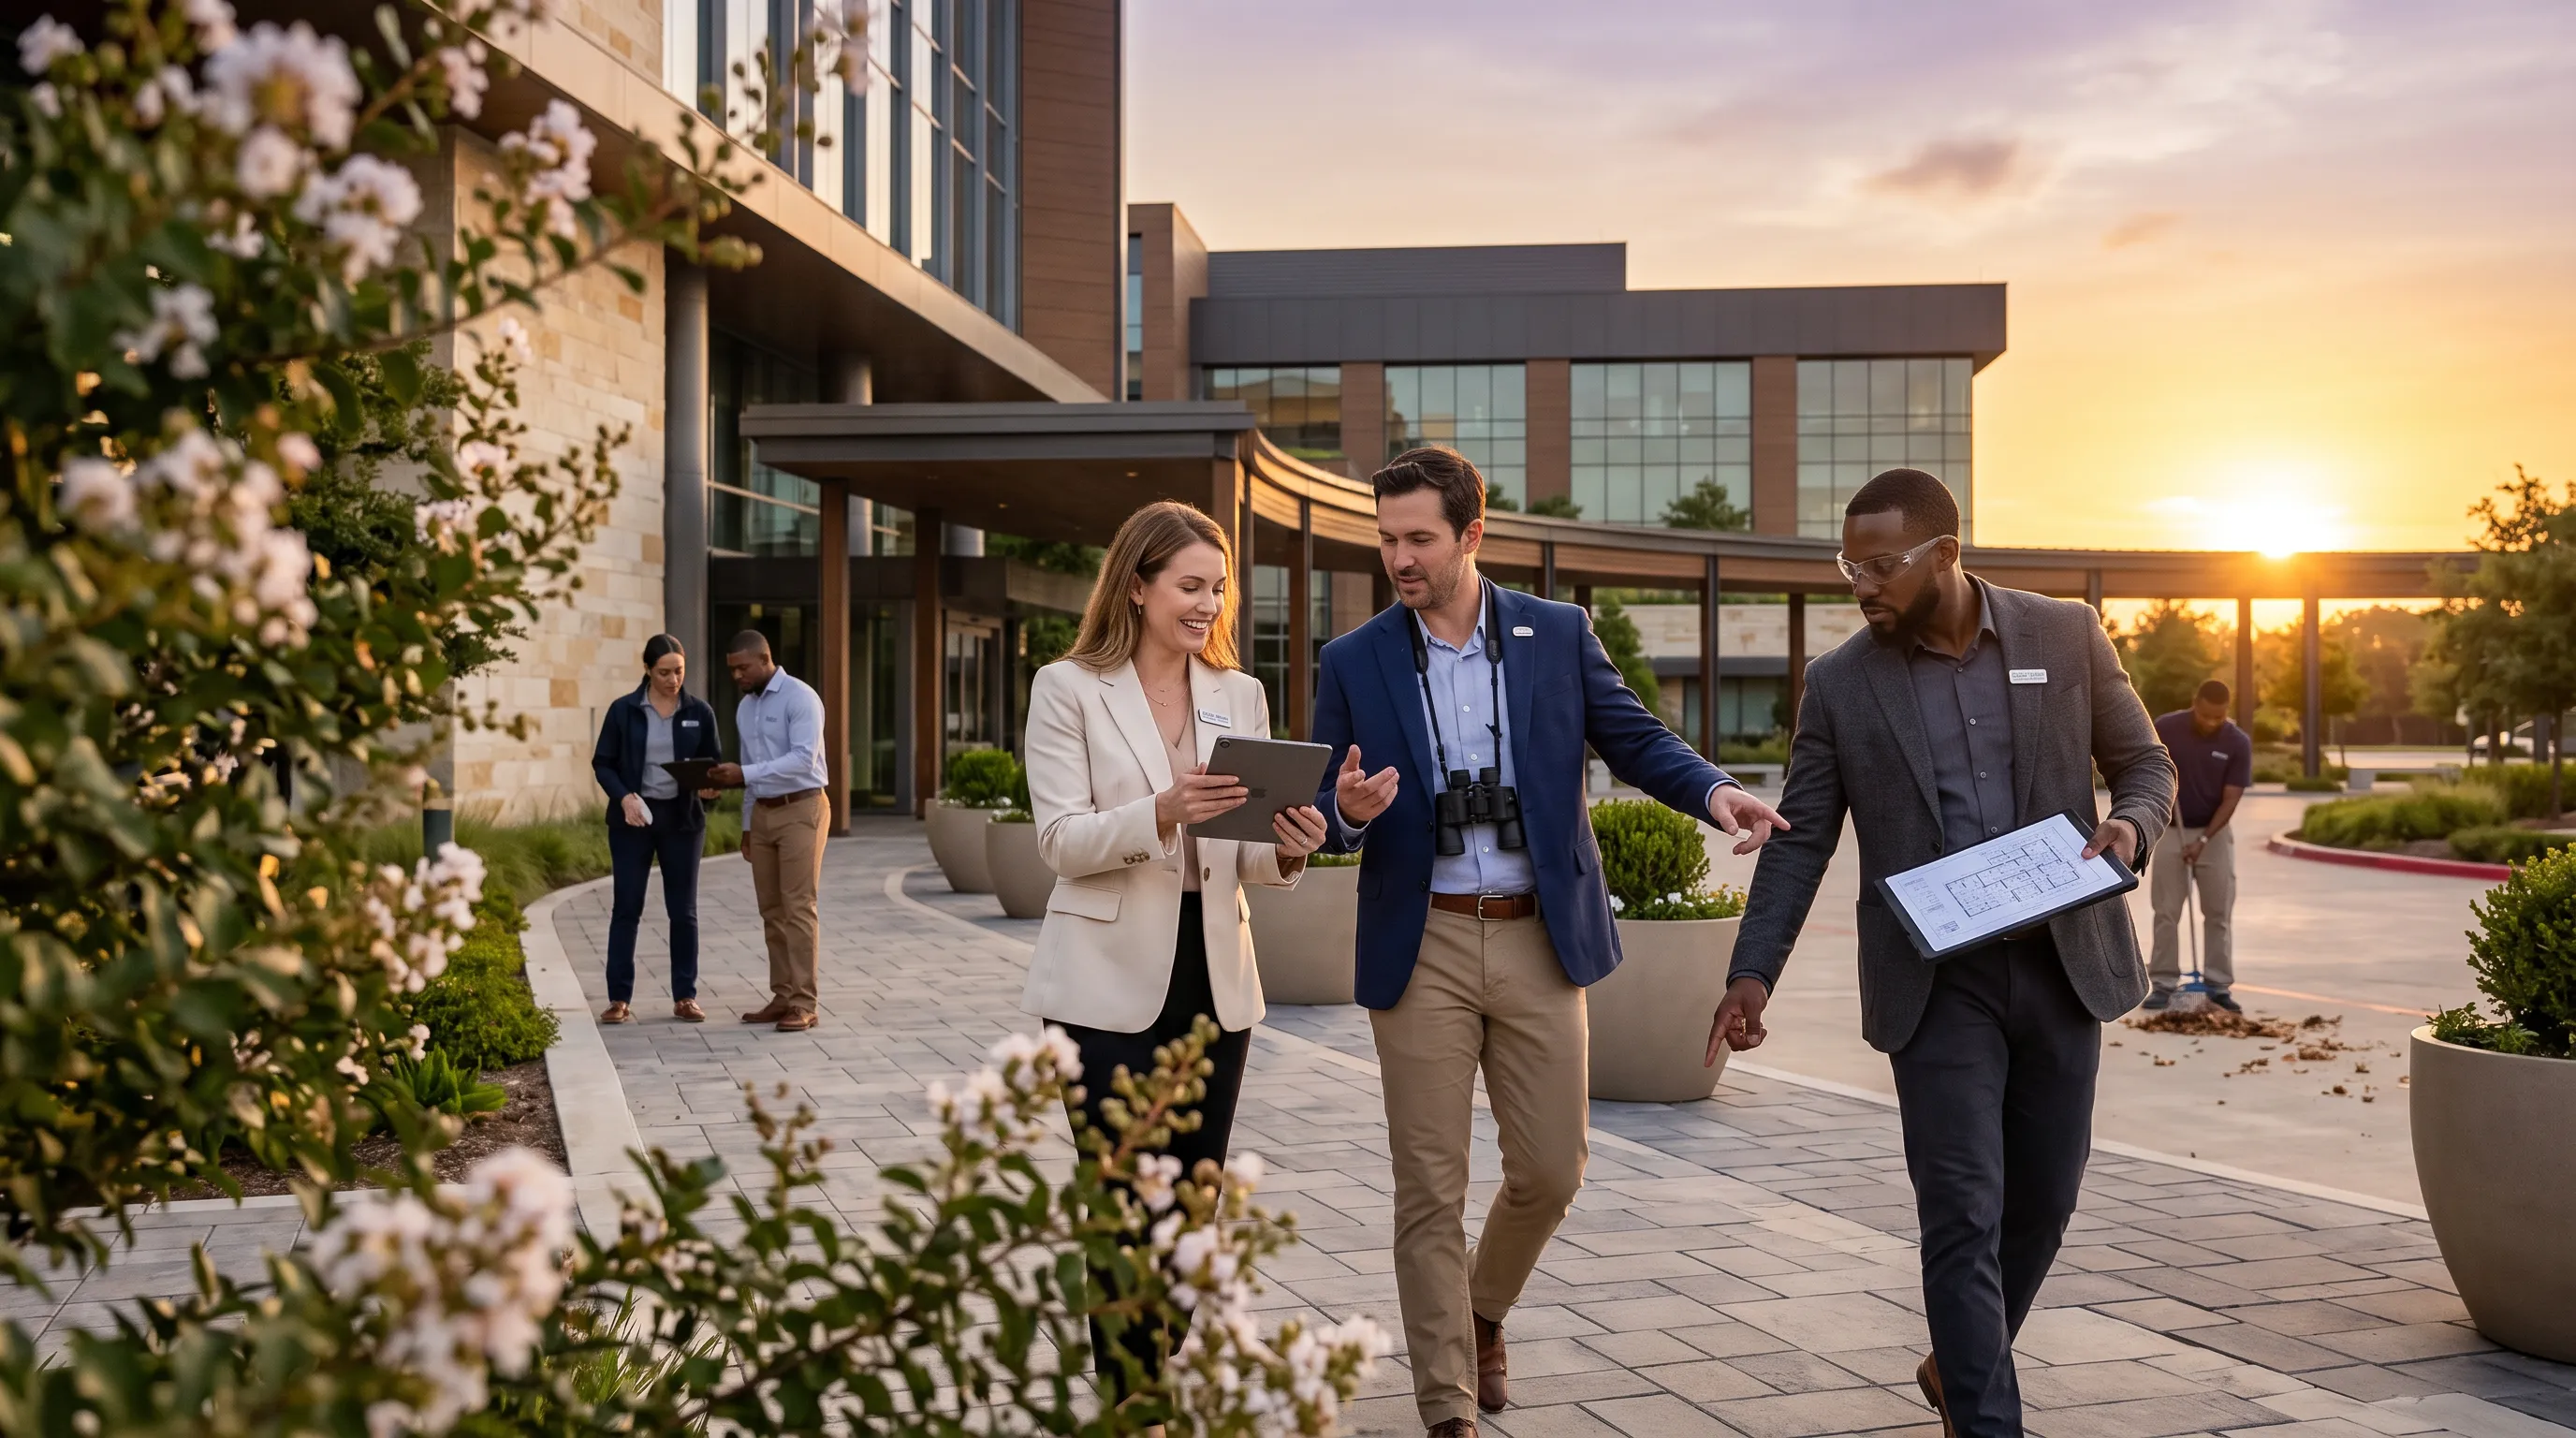
Joint ventures estratégicos y oportunidades directas fuera de mercado. Más de quince años de relaciones hacen que las operaciones lleguen a nosotros antes de publicarse. Evaluamos ~200 al año.
Más de 30 variables operativas y de mercado analizadas a ciclo completo y sometidas a pruebas de estrés: salida del ancla, tasas elevadas y absorción al doble de tiempo. Si aún funciona, nos interesa.
De tres a cinco operaciones de alta convicción al año, financiamiento asegurado antes de ofertar. Cuando nos comprometemos, cerramos.
Reposicionamiento de marca, mejora de inquilinos y comercialización activa. Gestionamos nuestros propios activos. Más ocupación, menos gastos, mayor NOI.
Refinanciamiento, venta, 1031 o retención. Sin salidas forzadas. Distribuciones trimestrales durante el proceso de gestión.
Los directores de OTIMA coinvierten en cada operación, bajo los mismos términos. Los inversionistas cobran primero y nuestras tarifas están vinculadas al rendimiento: nos va bien cuando al activo le va bien, no cuando simplemente se cierra.
Usted trata directamente con los directores, y recibe las malas noticias con la misma rapidez que las buenas. No es una promesa de servicio; es como debe operar una firma de esta escala.
*Historial de Inversión y Experiencia Previa: La información sobre inversiones previas, adquisiciones, distribuciones, resultados operativos o rendimiento se proporciona únicamente para describir la trayectoria histórica de OTIMA, sus socios principales y sus afiliados en transacciones pasadas. La participación de un socio principal en una operación previa puede haber sido en una función distinta a la que tendrá en inversiones futuras patrocinadas por OTIMA. El rendimiento pasado no es indicativo ni garantiza resultados futuros. Todas las inversiones conllevan riesgo, incluida la posible pérdida del capital principal. Los posibles inversionistas no deben considerar estos datos como predicción o garantía de rentabilidad futura.Ver divulgación legal completa →
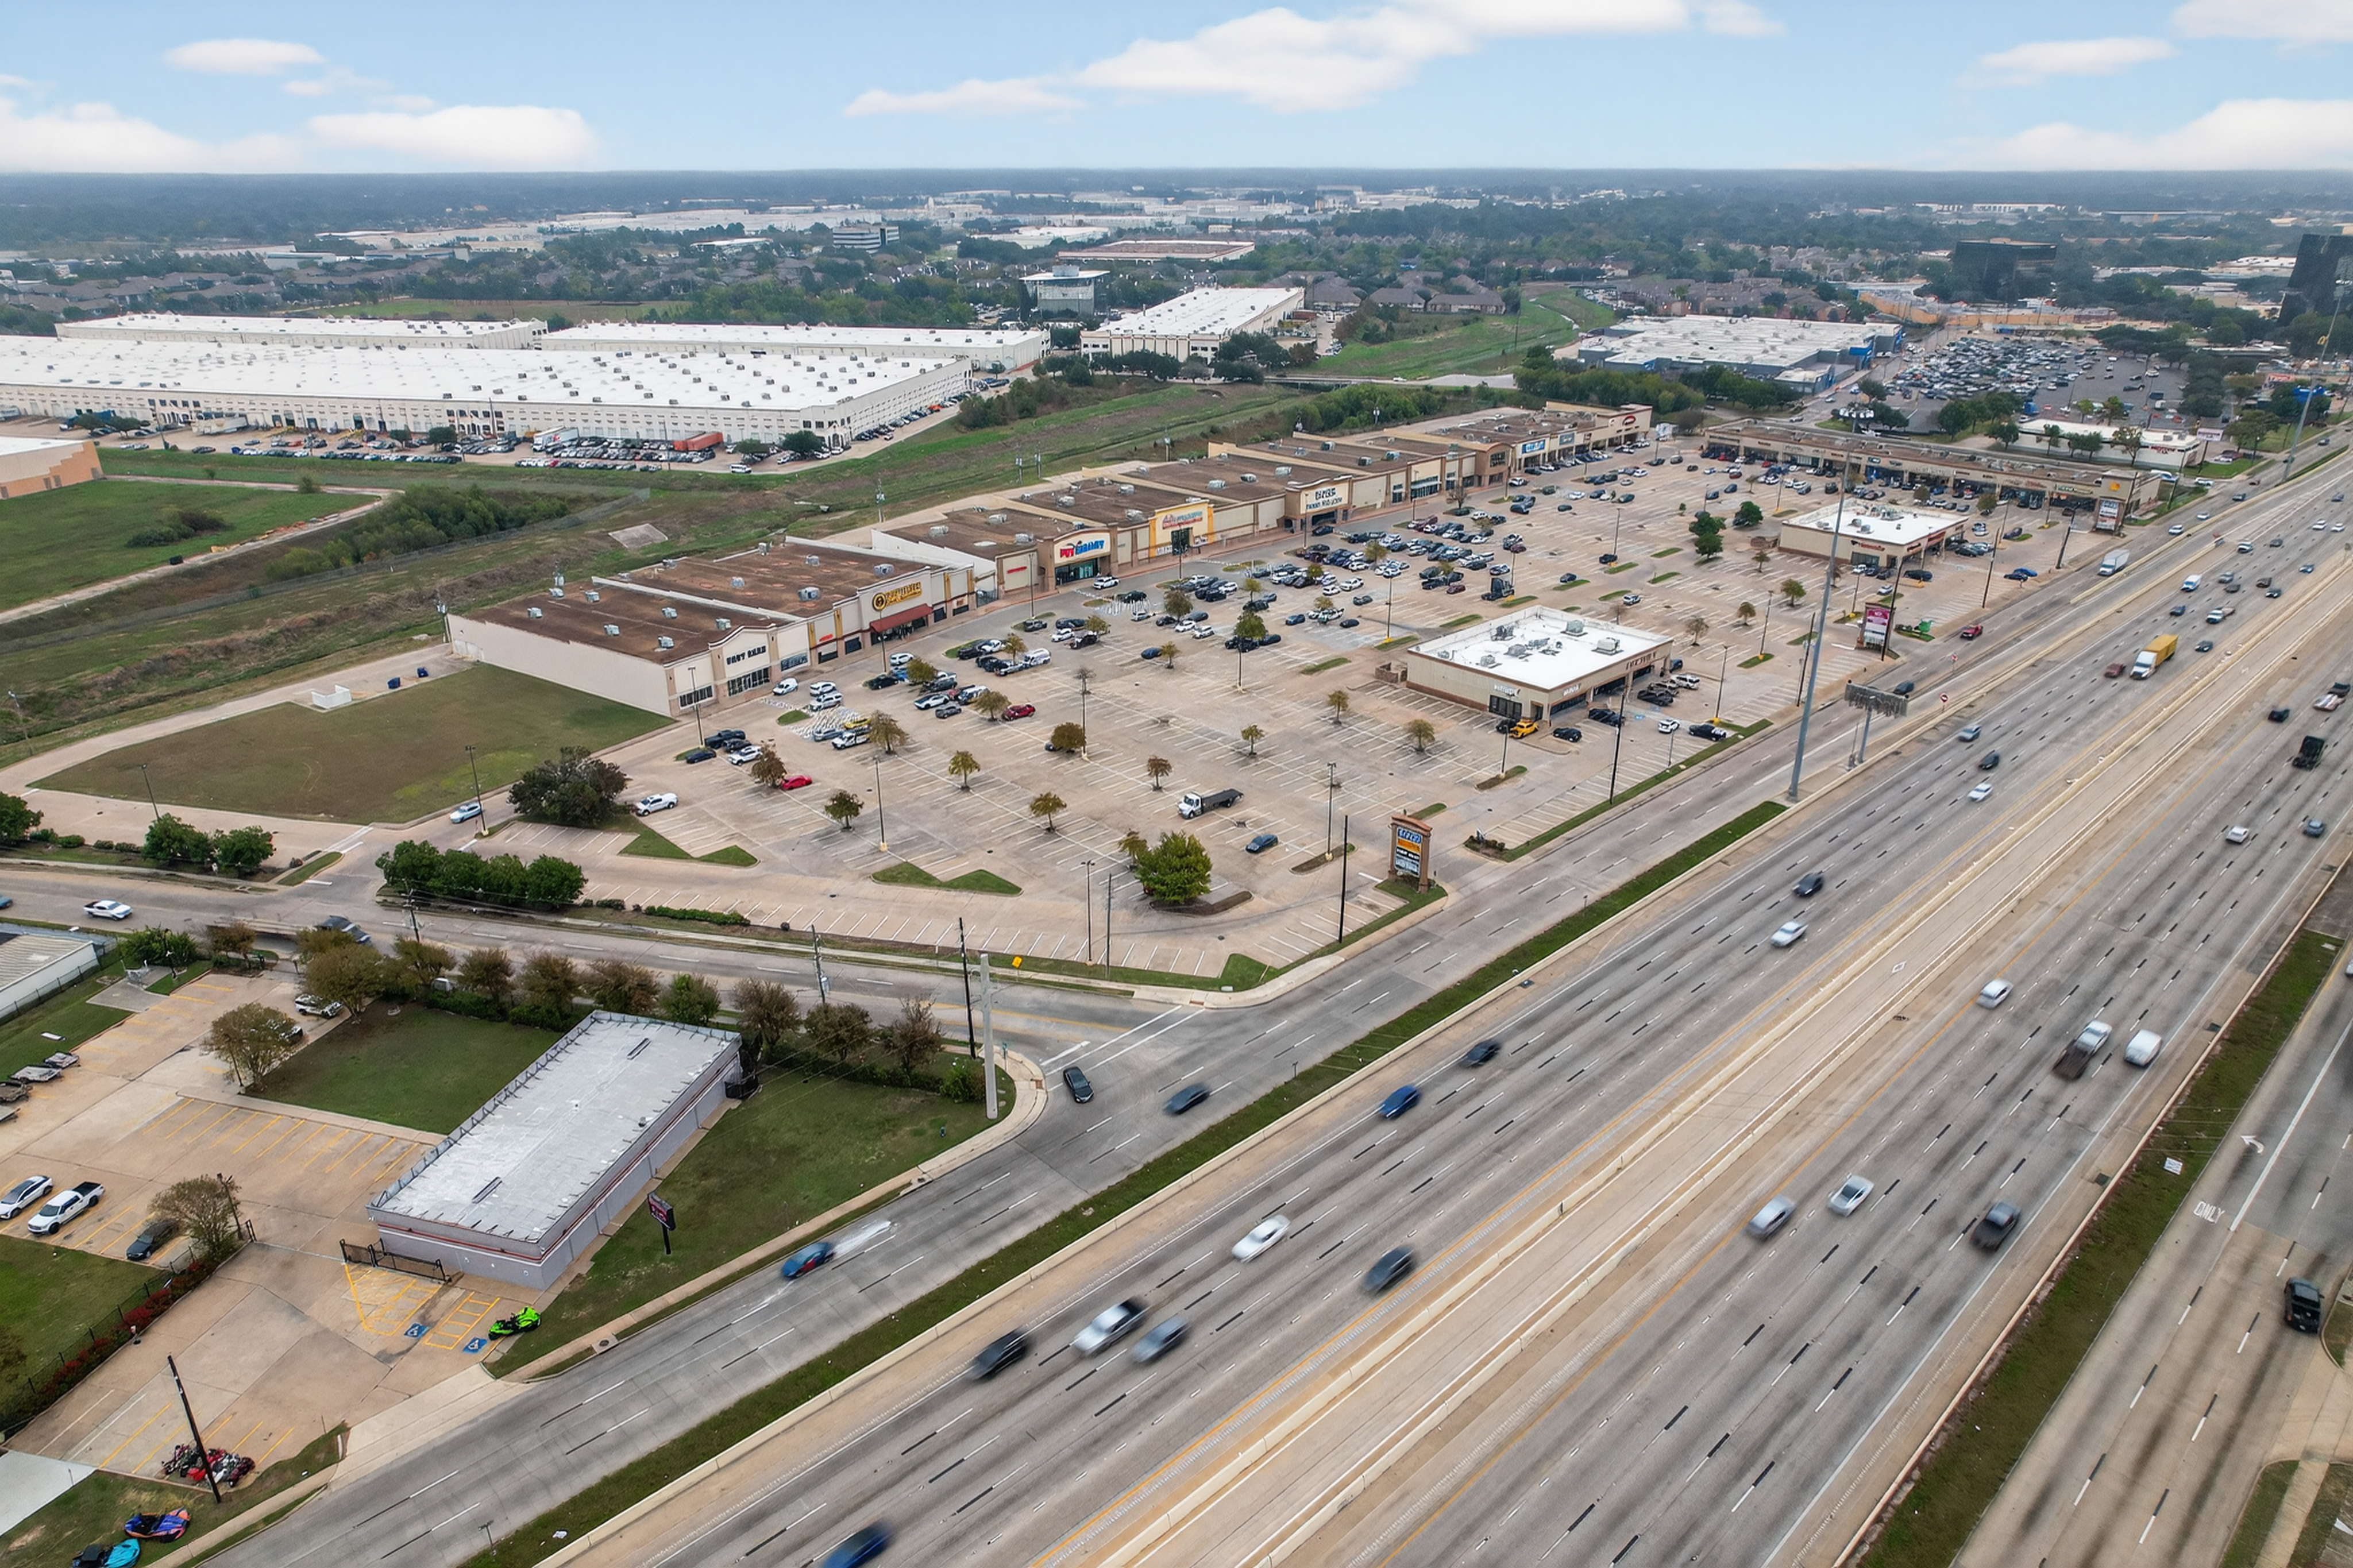
Houston, TX · Retail Esencial
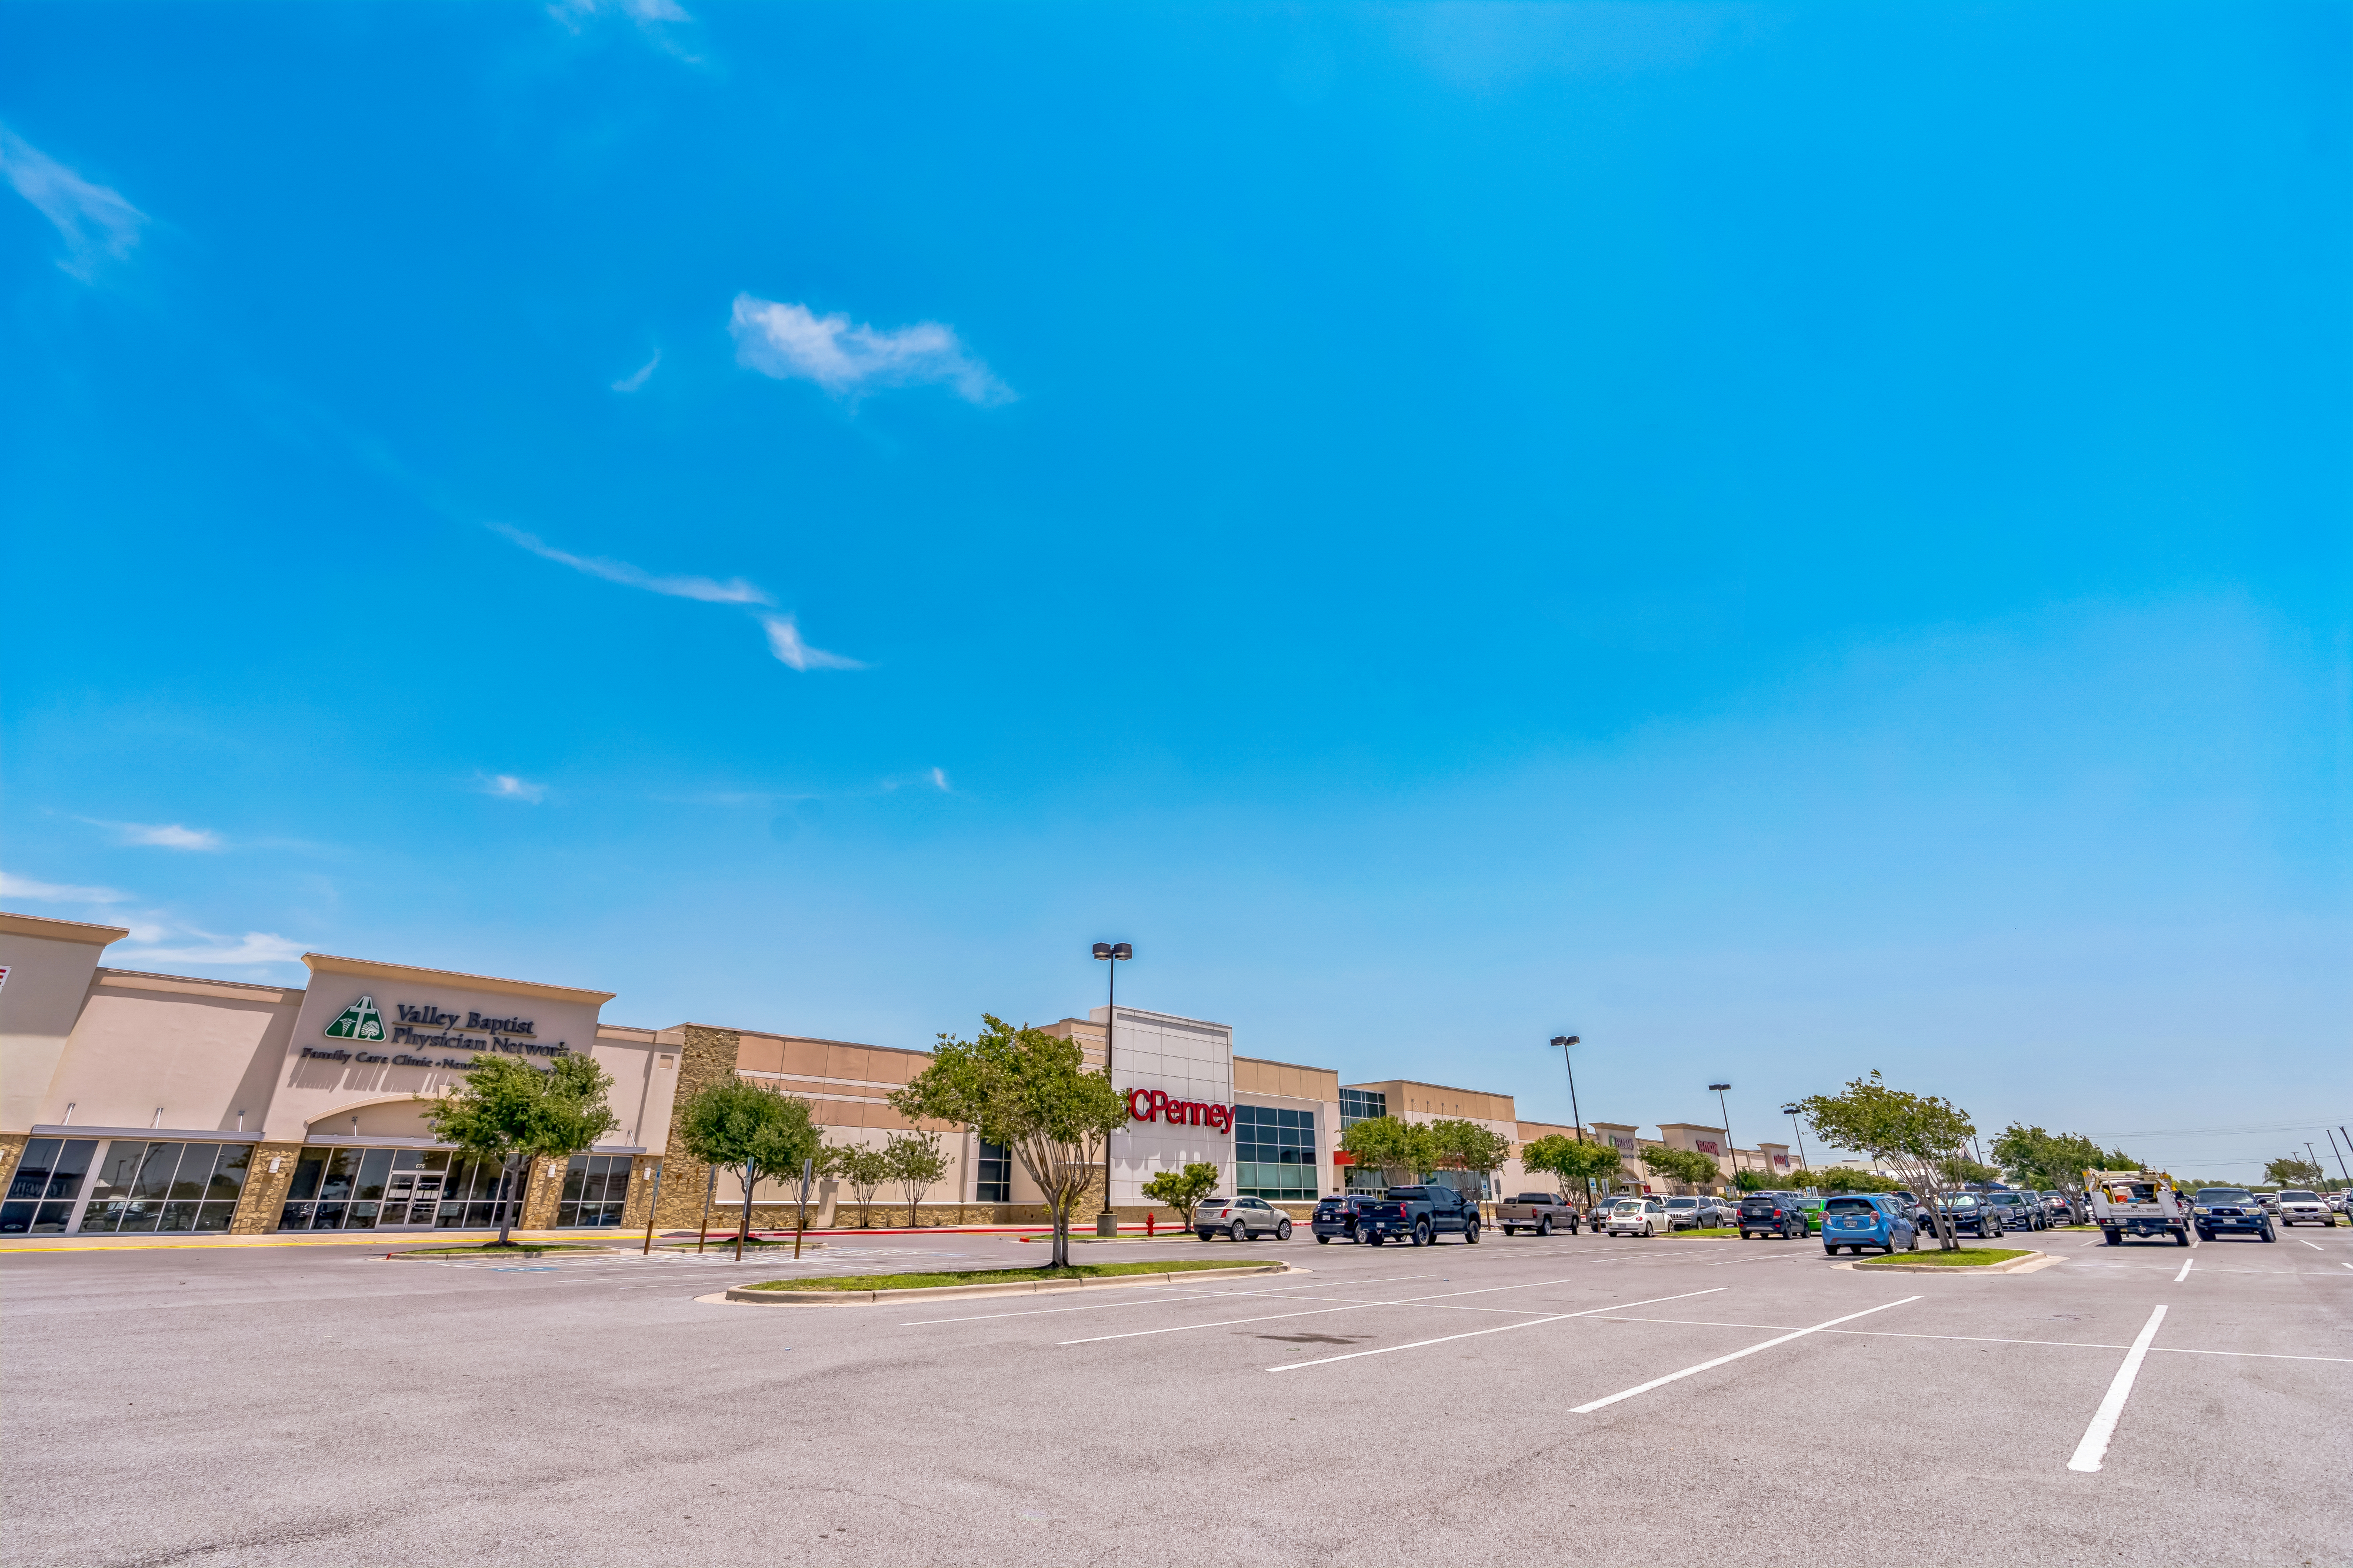
McAllen, TX · Retail
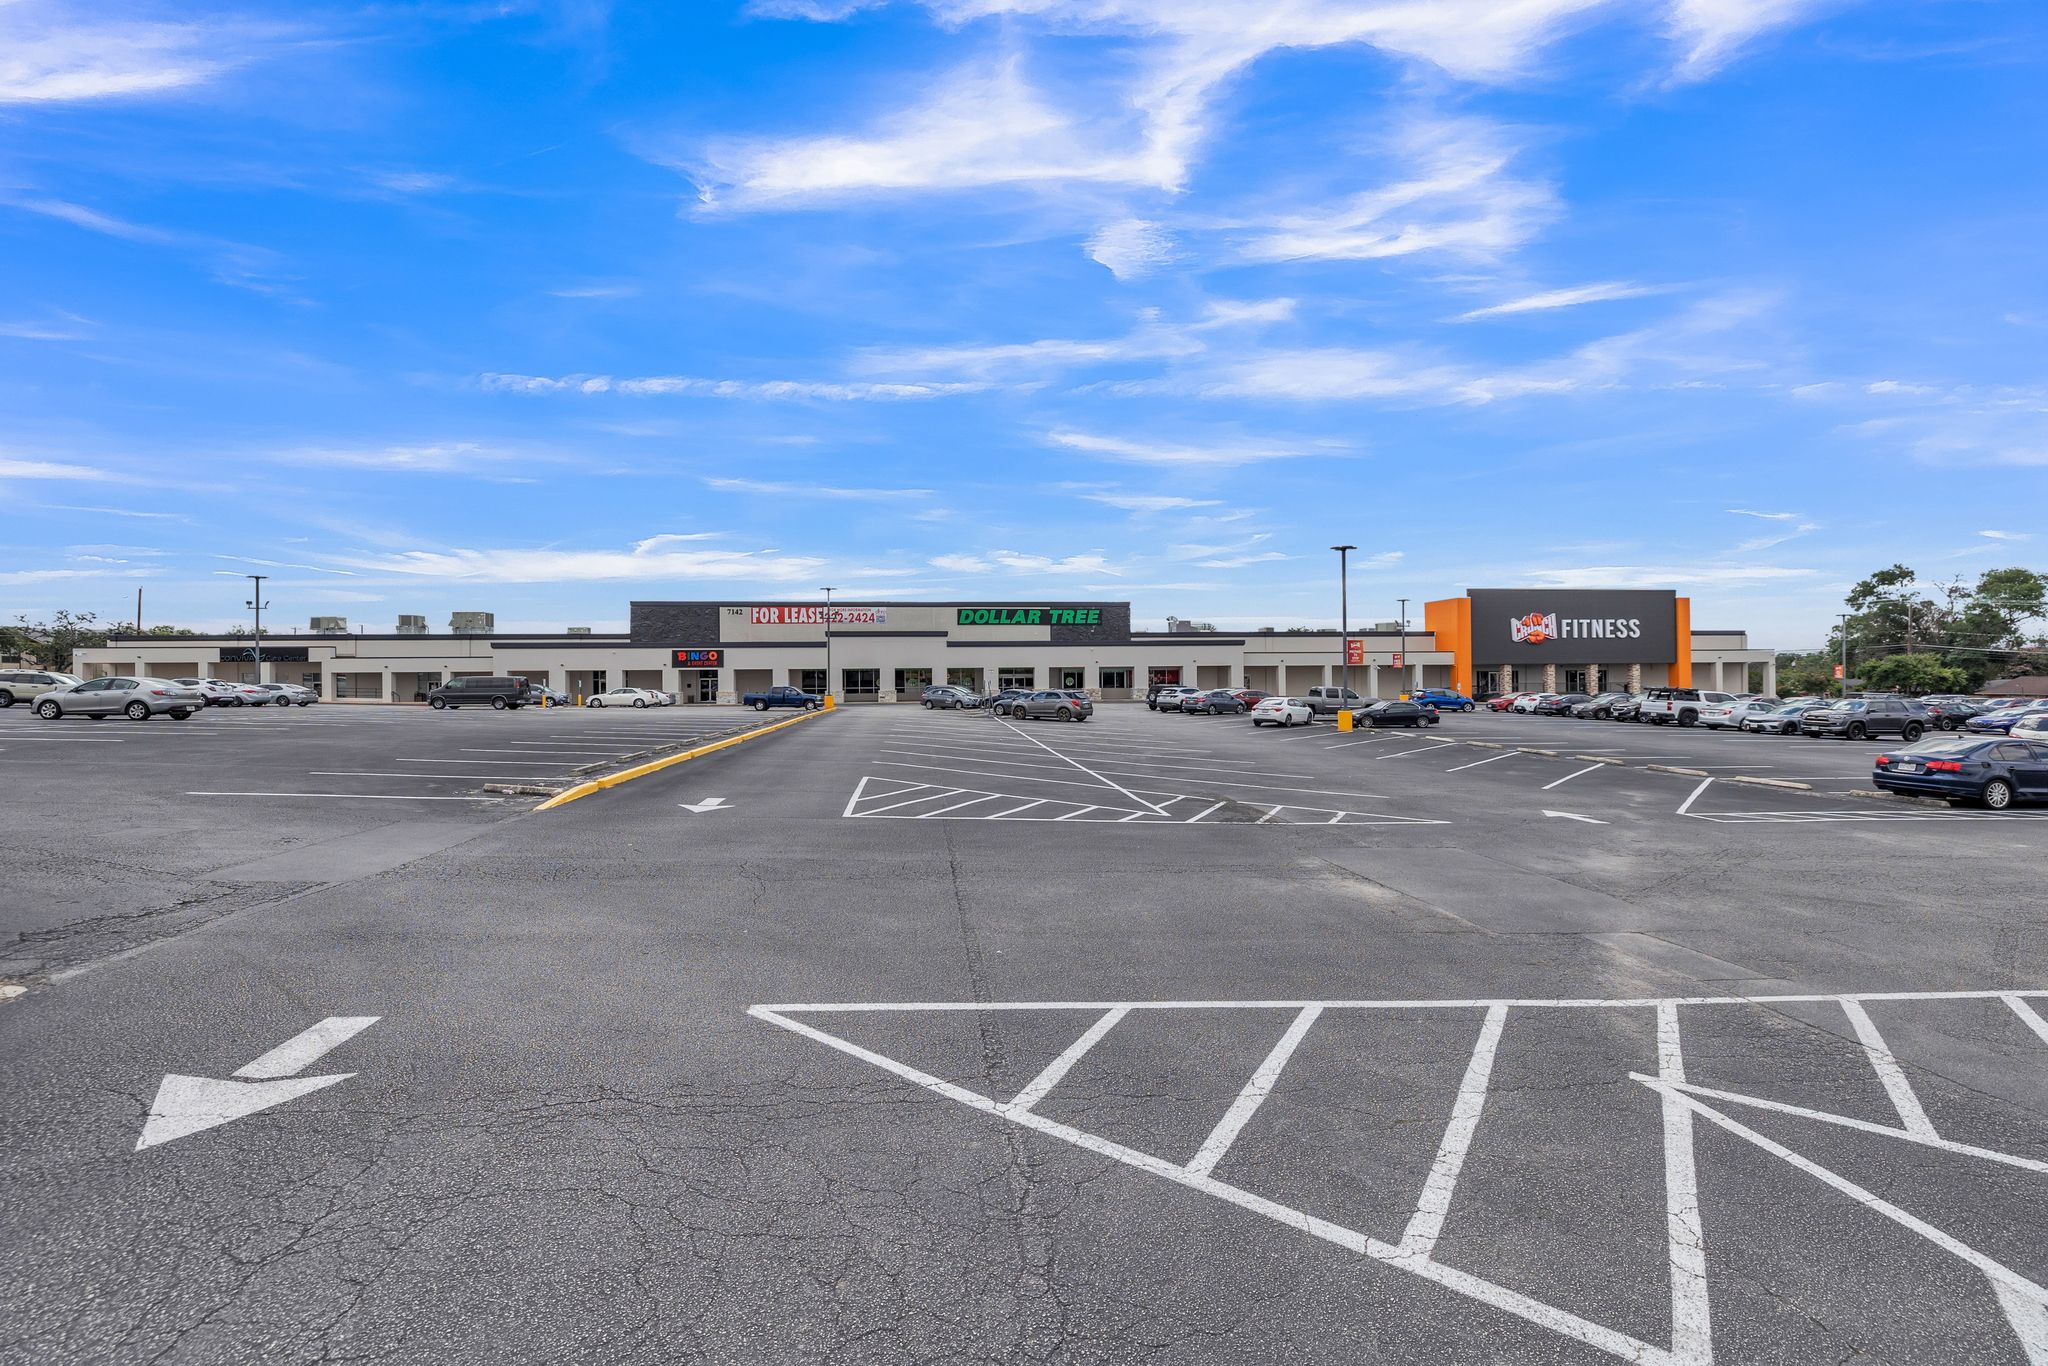
San Antonio, TX · Retail
Propiedad y Gestión de Inmuebles: Cada oportunidad de inversión inmobiliaria es patrocinada a través de una entidad independiente (SPE, LLC o LP). Dicha Entidad de Inversión, y no OTIMA Investments LLC ni sus socios a título personal, es quien adquiere, posee, financia, opera y enajena el inmueble respectivo. OTIMA o sus afiliados pueden actuar como patrocinador, administrador o prestador de servicios según se detalle en los Documentos de Oferta definitivos.Más información legal →